DPE projeté et banque : ce que votre prêt exige vraiment
L'essentiel à retenir
- Aucun texte n'impose un DPE projeté pour un prêt immobilier classique, mais beaucoup de banques le demandent dès que le bien est classé E, F ou G ou que le prêt finance des travaux.
- Pour un prêt à taux zéro dans l'ancien, le logement doit atteindre au moins la classe D après travaux, et la preuve doit venir d'un diagnostiqueur certifié ou d'un auditeur qualifié.
- La banque regarde la classe atteinte et sa marge par rapport au seuil, le montant des travaux poste par poste, et pour un bailleur, les échéances d'interdiction de louer.
- Le bon moment pour faire établir un DPE projeté est avant le dépôt du dossier de prêt, dans le délai de la condition suspensive du compromis.
Le compromis est signé, le délai de la condition suspensive court, et votre conseiller bancaire (ou votre courtier) vous écrit : « Il nous faudrait un DPE projeté. » Personne ne vous dit si c’est obligatoire, ce que la banque va regarder dedans, ni qui a le droit de le faire. Vous cherchez donc « DPE projeté banque », et vous tombez sur des pages qui définissent le document sans jamais se mettre à la place de celui qui prête.
Cet article fait l’inverse. Il part de ce que la banque cherche à vérifier, du seul cas où un texte impose une projection (le prêt à taux zéro dans l’ancien), et de deux dossiers réels : une famille qui achetait sa résidence principale avec un audit à 59 900 €, et un investisseur qui achetait un immeuble de quatre appartements. Si vous voulez d’abord la définition et la méthode de calcul, elles sont sur notre page consacrée au DPE projeté.
DPE projeté et banque : pourquoi le prêteur regarde l’étiquette
Une banque qui finance un logement prend deux risques : que vous ne remboursiez pas, et que le bien ne couvre pas la dette s’il faut le revendre. L’étiquette énergie touche les deux. C’est pour cela que la question « DPE projeté et banque » se pose surtout pour les classes E, F et G.
Le premier risque est la garantie. Les notaires mesurent chaque année l’écart de prix entre classes, à bien comparable : en 2024, une maison classée G s’est vendue 24 à 25 % moins cher qu’une maison classée D, une maison classée F 18 à 19 % moins cher (Notaires de France, valeur verte 2024). Un bien qui sort de la passoire après travaux, c’est une hypothèque qui vaut davantage.
Le deuxième risque est la capacité de remboursement. La maison classée F d’une de nos clientes affichait 3 160 à 4 320 € d’énergie par an sur son DPE : autant qui ne sert pas à rembourser. Et les travaux, s’ils sont financés par le prêt, pèsent dans le même taux d’endettement que l’achat.
Pour un bailleur, s’ajoute un troisième risque, le plus direct : le loyer. Un logement classé G ne peut plus faire l’objet d’un nouveau bail depuis le 1er janvier 2025, un logement classé F ne le pourra plus en 2028, un logement classé E en 2034. Le loyer des F et des G est gelé depuis août 2022. Un loyer qui disparaît, c’est un prêt qui ne se rembourse plus (et la banque sait compter jusqu’à 2028).
D’où la demande. La banque ne finance pas une intention de rénover : elle finance un montant de travaux, une performance visée, et elle veut savoir ce que ce montant achète. Le DPE projeté pour la banque répond à ces deux questions dans un seul document : combien, et pour quelle classe.
DPE projeté pour la banque : obligatoire ou simple usage ?
La réponse dépend du prêt. Un seul dispositif impose par écrit de prouver la classe après travaux, et ce n’est pas le prêt immobilier classique.
Prêt immobilier classique : aucun texte, une pièce attendue
Aucun texte n’impose un DPE projeté à la banque pour un prêt immobilier ordinaire. C’est une pratique, qui varie d’un établissement à l’autre et d’un conseiller à l’autre. Elle apparaît surtout dans trois situations : 1. le bien est classé E, F ou G ; 2. le prêt inclut une enveloppe travaux ; 3. le projet est locatif.
C’est dans ce cadre que nos clients utilisent le document : un prêt classique, avec des travaux à financer et une banque qui veut savoir si le montant demandé suffira à sortir le bien de la passoire. À notre connaissance, aucun de nos dossiers n’a servi à un prêt à taux zéro.
Prêt à taux zéro dans l’ancien : la seule règle écrite
Le prêt à taux zéro pour l’achat d’un logement ancien est réservé aux communes des zones B2 et C, et les travaux doivent représenter au moins 25 % du coût total de l’opération (service-public.gouv.fr). Depuis les offres émises le 1er avril 2024, le logement doit atteindre au moins la classe D après travaux (c’était la classe E auparavant).
La preuve se fait par un DPE ou une évaluation énergétique qui indique la classe avant travaux et la classe « telle que projetée après travaux ». Le texte précise qui peut la produire : un diagnostiqueur certifié, ou un professionnel qualifié pour l’audit énergétique (arrêté du 28 avril 2022). S’ajoutent trois conditions : 1. travaux commencés après l’émission de l’offre et achevés dans les trois ans, 2. pas de chauffage aux énergies fossiles, 3. pas de travaux financés en double par un éco-PTZ.
Soyons clairs sur notre propre rôle : nous ne sommes pas diagnostiqueurs certifiés. Pour un dossier PTZ, notre DPE projeté pour la banque ne peut pas être la pièce réglementaire. Il sert en amont, à choisir le scénario de travaux le moins cher qui atteint D, que le diagnostiqueur évaluera ensuite.
Éco-PTZ et MaPrimeRénov' : c’est l’audit qui compte
Les aides à la rénovation globale ne s’appuient pas sur un DPE projeté. MaPrimeRénov' dans sa version « rénovation d’ampleur » exige un audit énergétique et un gain d’au moins deux classes, à partir d’un logement classé E, F ou G. L’éco-PTZ peut s’adosser à ce même dossier.
| Prêt | Document attendu | Qui le produit | Imposé par un texte ? |
|---|---|---|---|
| Prêt immobilier classique avec travaux | DPE projeté et chiffrage des travaux | Tout professionnel, au choix de l’emprunteur | Non, pratique bancaire |
| PTZ dans l’ancien | DPE ou évaluation énergétique, classe avant et projetée après travaux | Diagnostiqueur certifié ou auditeur qualifié | Oui, classe D minimum |
| MaPrimeRénov' rénovation d’ampleur, éco-PTZ associé | Audit énergétique | Auditeur qualifié | Oui |
Ce que lit la banque dans le DPE projeté
Un conseiller bancaire n’est pas thermicien. Il lit quatre informations, et il les lit vite.
- La classe après travaux, et la marge par rapport au seuil. Un D projeté à 248 kWh/m²/an, à deux kWh du E, rassure beaucoup moins qu’un D à 200 : la moindre différence entre le chantier et le scénario le fait retomber en E
- Le montant des travaux, poste par poste, et sa cohérence avec les devis joints au dossier. Un montant global sans détail ne lui permet de rien vérifier
- Le calendrier, surtout pour un bailleur : le bien sera-t-il louable aux échéances de 2028 et 2034 ?
- La nature du document : méthode de calcul, auteur, et ce que le document prétend être
Ce dernier point mérite une phrase de plus. Un DPE projeté est mis en forme comme un DPE parce que c’est le format que la banque sait lire, mais ce n’est pas un DPE : il n’est pas enregistré à l’ADEME et n’a aucune valeur opposable. Une fois les travaux faits, seul un nouveau DPE, réalisé par un diagnostiqueur certifié, établit la classe officielle.
Voici à quoi ressemblait le DPE projeté de la banque d’un investisseur que nous avons accompagné (voir la Figure 1). Il achetait un immeuble ancien de quatre appartements, deux classés E et deux classés F. Le DPE réel de chaque lot recommandait un premier bouquet de travaux : 33 000 à 49 400 € pour les quatre, avant même le second bouquet.
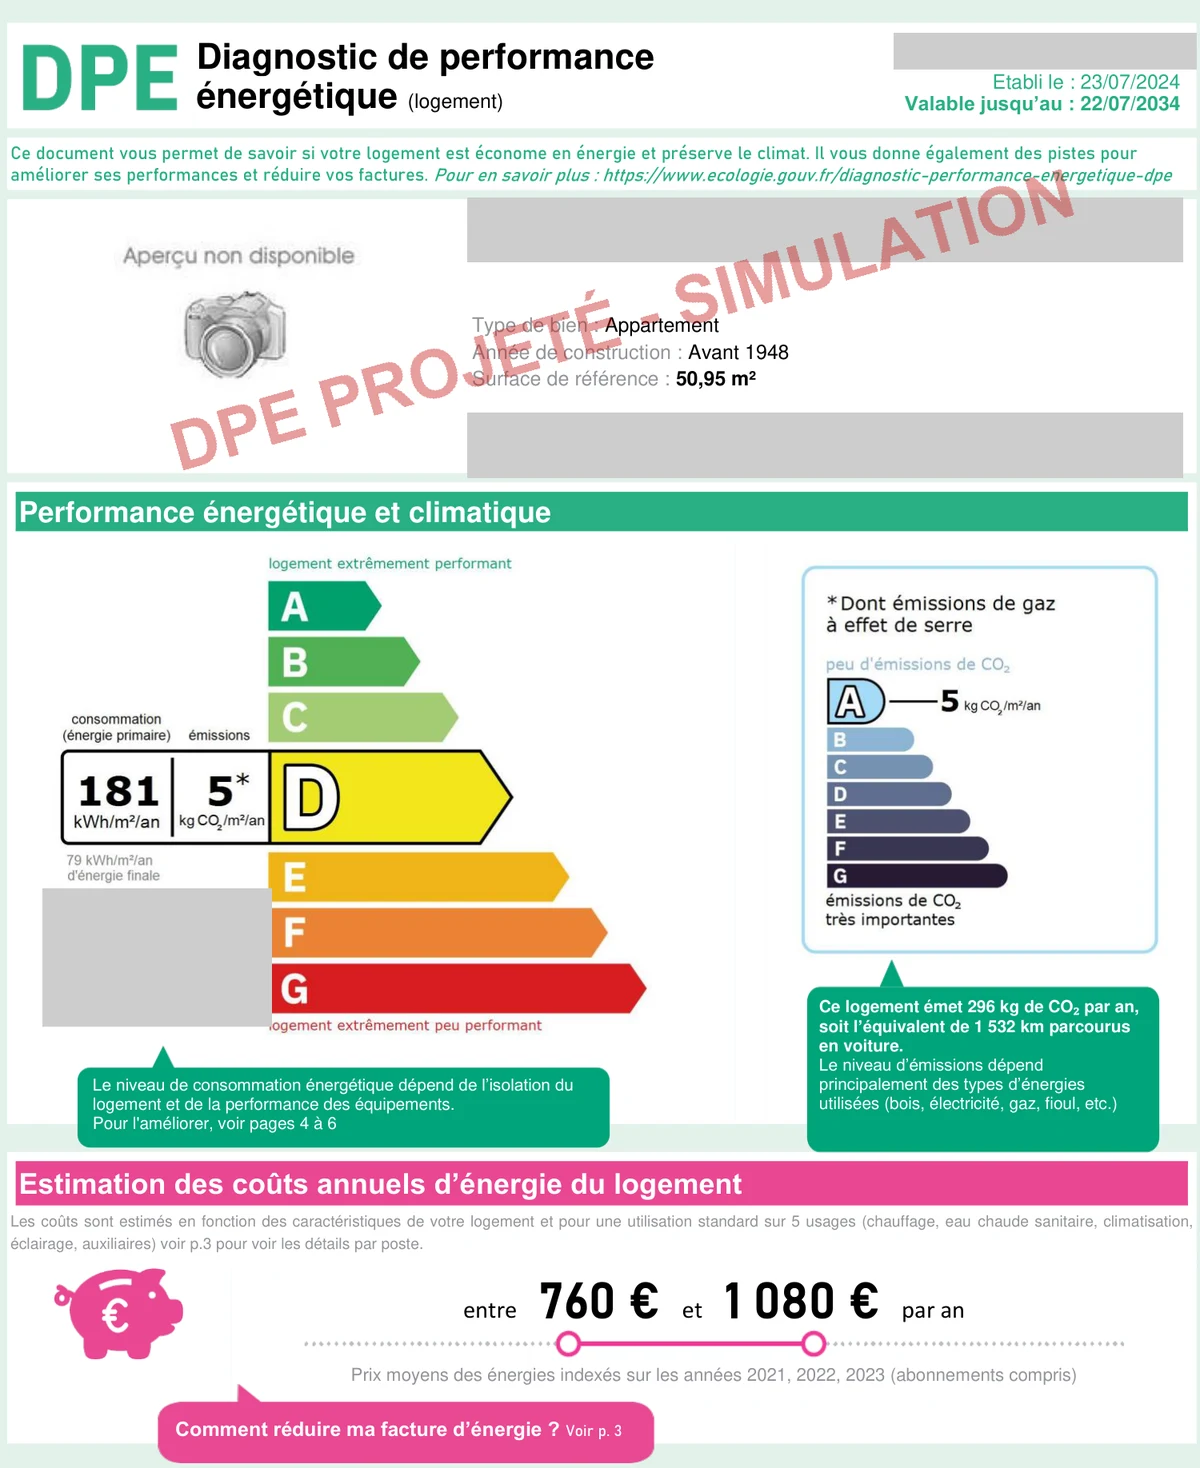
Le scénario retenu amenait les quatre appartements en D, y compris les deux studios de 22 et 26 m², qui bénéficient des seuils relevés des petites surfaces. Le chiffrage du DPE projeté pour l’ensemble : 12 500 à 18 800 €, deux à trois fois moins que le premier bouquet recommandé. Sans courtier, sa banque a financé une enveloppe travaux très proche de ce chiffrage.
Le compte à rebours du compromis : quand demander le DPE projeté pour la banque
Le bon moment, c’est avant de déposer le dossier de prêt, pas quand la banque le réclame. Voici le calendrier dans lequel le DPE projeté pour la banque doit trouver sa place.
- Signature du compromis : vous disposez de dix jours de rétractation (article L271-1 du code de la construction et de l’habitation)
- Dépôt du dossier de prêt : le compromis fixe souvent un délai court pour déposer vos demandes, de l’ordre de dix jours, et la banque veut le chiffrage des travaux et les devis dès ce dépôt. C’est la vraie course : DPE projeté et devis doivent tenir dans ces quelques jours. Un DPE projeté se réalise à distance à partir du DPE existant, de plans et de photos ; comptez 48 à 72 heures chez nous
- Condition suspensive d’obtention du prêt : sa durée ne peut pas être inférieure à un mois (article L313-41 du code de la consommation), en pratique 45 à 60 jours. Ce délai est celui de la banque pour instruire le dossier, pas le vôtre pour le constituer
Vient ensuite la partie qui ne dépend plus de vous :
- Offre de prêt : vous ne pouvez l’accepter qu’à partir du onzième jour après l’avoir reçue (article L313-34 du code de la consommation)
- Acte authentique, puis travaux. Pour un PTZ, les travaux commencent après l’offre et s’achèvent dans les trois ans
- Après travaux : un nouveau DPE, réalisé par un diagnostiqueur certifié, constate la classe atteinte
Le piège classique est de lancer le DPE projeté après le premier refus. Vous avez alors perdu une semaine sur un délai de dix jours, et la banque a déjà en tête le montant de l’audit ou des recommandations du DPE.
Devis pour le DPE projeté et la banque : quand les artisans ne répondent pas
Le DPE projeté pour la banque chiffre les travaux, mais la banque veut aussi des devis. C’est souvent là que le calendrier casse : en dix jours, il faut trouver des artisans, les faire venir sur place et recevoir leurs devis. La plupart mettent deux ou trois semaines à répondre, quand ils répondent.
Une solution revient souvent dans nos échanges : le devis en ligne de Leroy Merlin. Depuis votre espace client, vous placez les matériaux dans le panier (isolant, fenêtres, revêtement de sol, cuisine, peinture, etc.), puis vous convertissez le panier en devis. Il sort immédiatement, sans visite. Le DPE projeté pour la banque sert alors de liste de courses, puisqu’il détaille les travaux poste par poste. Nous avons utilisé cette méthode pour un appartement de 37 m² au Havre, et c’est elle qui a débloqué le dossier de la cliente présentée dans la section suivante, qui ne recevait pas les devis des artisans. Dans les deux cas, la banque les a acceptés.
Deux limites à connaître. C’est un devis de fournitures : la pose n’y figure pas, il faut la chiffrer à part ou prévoir de faire les travaux vous-même. Et il vaut pour un prêt classique, pas pour l’éco-PTZ ni MaPrimeRénov', qui exigent des travaux réalisés par une entreprise RGE.
Audit à 59 900 € ou DPE projeté à 26 500 € : ce que la banque a financé
Le dossier le plus parlant est celui d’une de nos clientes, propriétaire occupante, passée par un courtier. Sa famille achetait une maison de 87,9 m² classée F, à 418 kWh/m²/an. Classée F, la maison devait être vendue avec un audit énergétique réglementaire, et cet audit annonçait 59 900 € de travaux (voir la Figure 2).
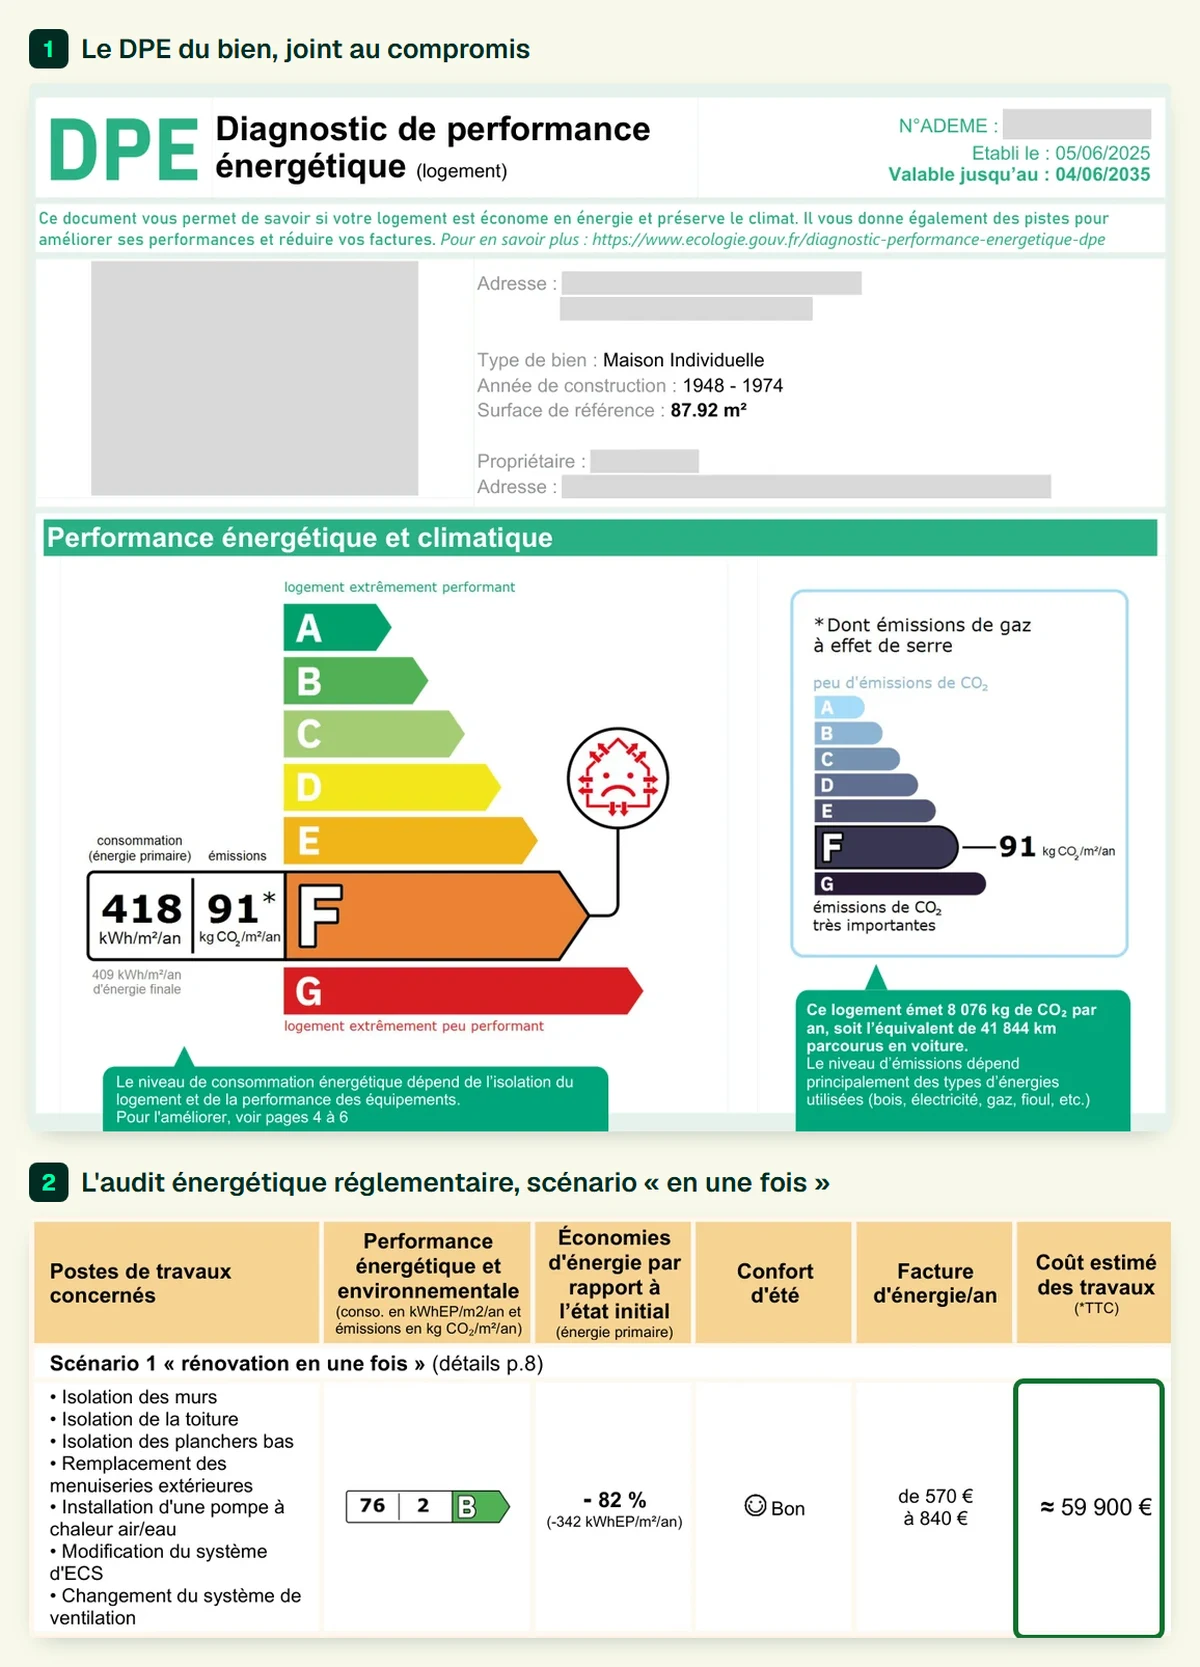
Leur budget travaux était de 30 000 €. Et le compromis leur laissait dix jours pour boucler le financement.
L’audit n’était pas faux : la réglementation lui impose de proposer un scénario qui atteint au moins la classe B. Mais face à la banque, il disait en substance que la maison réclamait le double du budget des acheteurs. Le DPE projeté pour la banque devait répondre à une autre question : avec 30 000 €, jusqu’où peut-on aller, et comment le prouver ?
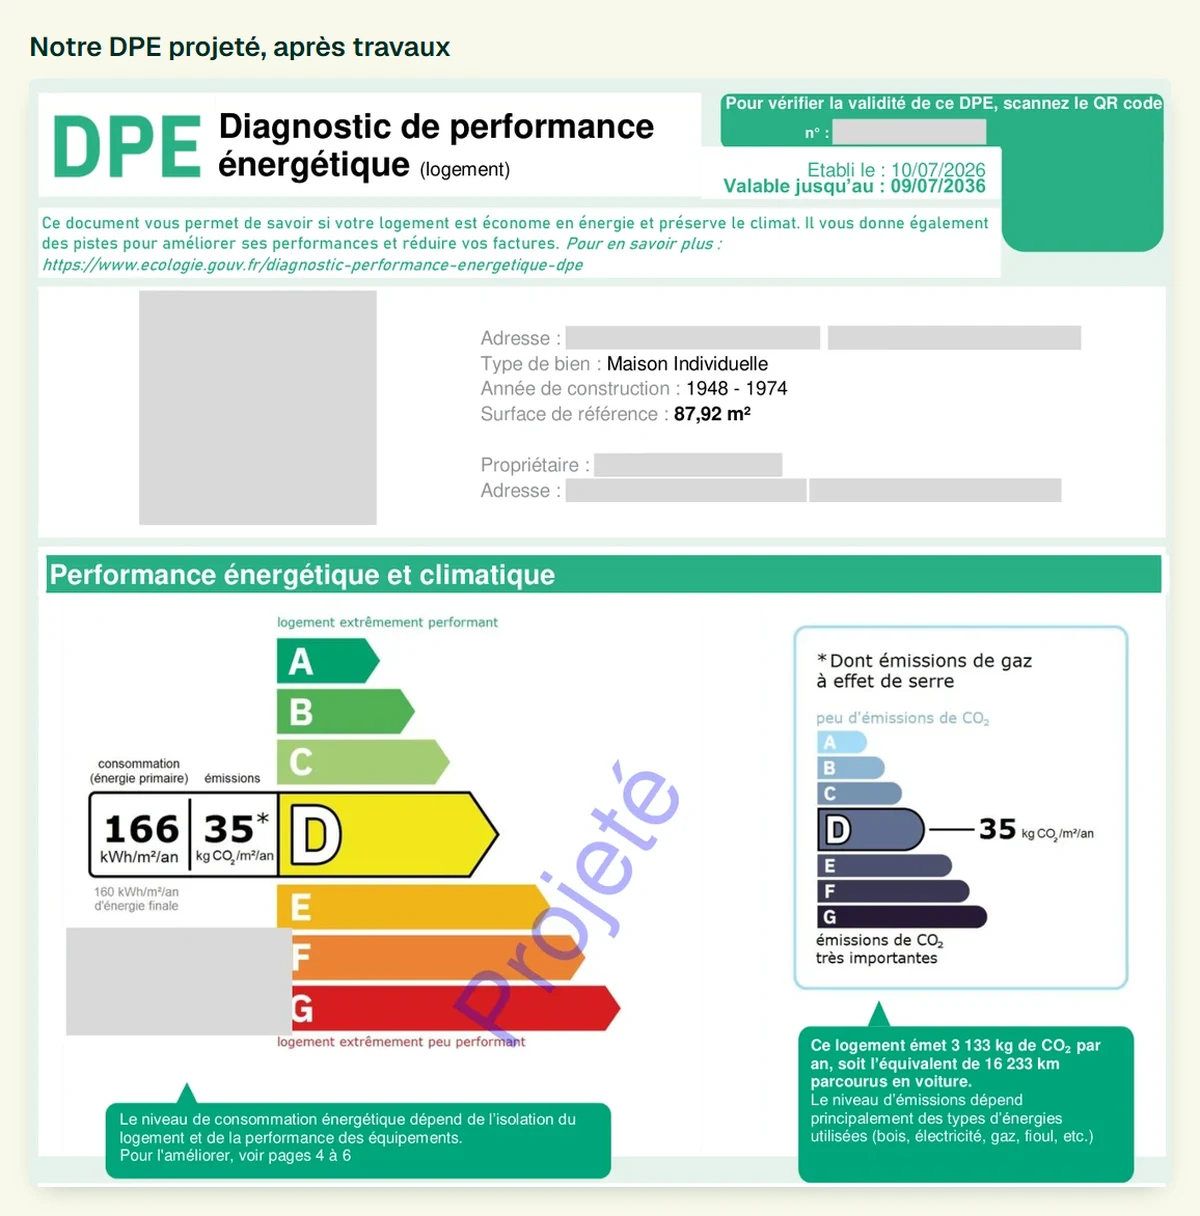
Livré en 48 heures, il montrait la classe D atteignable (voir la Figure 3) pour 22 660 à 26 500 €, travaux induits compris. L’isolation des murs par l’intérieur rapportait à elle seule l’essentiel du gain, la pompe à chaleur et le chauffe-eau solaire de l’audit étaient écartés. Le courtier a pu opposer ce chiffrage, poste par poste, au montant de l’audit. Les artisans ne lui envoyant pas leurs devis, elle a joint au dossier des devis Leroy Merlin obtenus en ligne. Le prêt a été accordé.
Sa phrase, laissée dans son avis client : « Grâce à ce DPE projeté, nous avons pu financer plus aisément notre résidence principale. » Le détail du calcul est dans l'étude de cas complète.
👉 Recevoir le dossier complet d’un DPE projeté réel
Questions fréquentes sur le DPE projeté et la banque
Pourquoi la banque me demande-t-elle le DPE ?
Parce que l’étiquette énergie touche la valeur du bien qui garantit le prêt, votre facture d’énergie, et pour un bailleur, le droit de louer. Un logement classé F ou G vaut moins, coûte plus cher à chauffer et perd son loyer aux échéances de la loi. Dès que des travaux entrent dans le prêt, la banque veut aussi savoir ce qu’ils changeront : c’est là qu’intervient le DPE projeté pour la banque.
Qui paie le DPE projeté pour la banque ?
L’acquéreur, dans la quasi-totalité des cas : c’est lui qui emprunte et qui a besoin du document. Son coût peut entrer dans l’enveloppe travaux du prêt, comme une étude préalable. Le vendeur n’a aucune obligation de le fournir.
Comment obtenir rapidement un DPE projeté pour la banque ?
Avec trois pièces : le DPE existant (ou son numéro ADEME), des plans ou des cotes, et des photos des équipements et des parois. Les devis éventuels permettent de caler le chiffrage ; si les artisans tardent, un panier Leroy Merlin converti en devis depuis l’espace client en fournit un immédiatement. Chez nous, le rapport est livré en 48 à 72 heures, entièrement à distance. Pour un PTZ, la pièce réglementaire doit ensuite être signée par un diagnostiqueur certifié.
Combien coûte un DPE projeté ?
De moins de 20 € pour un simulateur en ligne à environ 450 € pour une étude menée par un spécialiste. Notre DPE projeté coûte 279 € TTC. Le détail de ce qui fait varier les tarifs est dans notre article sur le prix d’une étude de DPE projeté.
Qu’a changé le DPE au 1er janvier 2026, et que change 2027 ?
Le coefficient qui convertit l’électricité en énergie primaire est passé de 2,3 à 1,9 au 1er janvier 2026, et passera à 1,7 au 1er janvier 2027. Un logement chauffé à l’électricité peut donc gagner une classe sans aucun travaux. Avant de demander un DPE projeté pour la banque, vérifiez la classe à jour de votre bien : le montant de travaux à financer peut fondre.
Le DPE projeté pour la banque n’est imposé par aucun texte pour un prêt classique, mais il répond aux deux questions que tout prêteur se pose devant une passoire : combien coûtent les travaux, et que vaudra le bien après. Pour un prêt à taux zéro, la règle est écrite (classe D après travaux), et la pièce doit être signée par un diagnostiqueur certifié ou un auditeur qualifié. Dans tous les cas, le bon moment pour le demander est avant le dépôt du dossier, et le bon scénario est celui qui atteint la classe utile au moindre coût, pas celui qui vise B par principe. C’est ce que nous faisons pour chaque logement, à partir de son DPE existant.
👉 Chiffrer les travaux qui amènent votre bien en classe D, avant de voir la banque